
Steuerstrafverfahren · Finanzamt
Post von der Strafsachenstelle? Jetzt entscheidet sich Ihr Verfahren.
Das Finanzamt hat ein Steuerstrafverfahren gegen Sie eingeleitet und bittet um Ihre Stellungnahme. Antworten Sie nicht selbst. Bei einer reinen Steuerstraftat ermittelt die Bußgeld- und Strafsachenstelle wie eine Staatsanwaltschaft und entscheidet, ob sie einstellt oder einen Strafbefehl beantragt. Genau dort lässt sich verhandeln, bevor ein Gericht die Akte sieht. Dr. Maik Bunzel verteidigt Unternehmer mit einem klaren Ziel: Abschluss ohne öffentliche Gerichtsverhandlung.
- Fachanwalt für Strafrecht
- Zertifizierter Berater für Steuerstrafrecht
- Erstgespräch kostenlos


Hinweis zu Bewertungen
Anzahl und Durchschnitt der öffentlichen Bewertungen auf anwalt.de, zusammengefasst aus sieben Profilen von Rechtsanwalt Dr. Maik Bunzel und Rechtsanwalt Andreas Junge, die unter JHB.LEGAL überörtlich kooperieren (keine Sozietät), dazu Anzahl und Durchschnitt auf Google, zusammengefasst aus den Profilen von Rechtsanwalt Dr. Maik Bunzel und Rechtsanwalt Andreas Junge, Stand 19.10.2026. Die Bewertungen werden auf den Portalen abgegeben. Wir prüfen nicht selbst, ob die Bewertenden Mandanten waren; die Portale prüfen nach ihren eigenen Regeln.
Dr. Maik Bunzel
Rechtsanwalt · StrafverteidigerHinweis zu Bewertungen
Anzahl und Durchschnitt der öffentlichen Bewertungen auf anwalt.de, zusammengefasst aus sieben Profilen von Rechtsanwalt Dr. Maik Bunzel und Rechtsanwalt Andreas Junge, die unter JHB.LEGAL überörtlich kooperieren (keine Sozietät), dazu Anzahl und Durchschnitt auf Google, zusammengefasst aus den Profilen von Rechtsanwalt Dr. Maik Bunzel und Rechtsanwalt Andreas Junge, Stand 19.10.2026. Die Bewertungen werden auf den Portalen abgegeben. Wir prüfen nicht selbst, ob die Bewertenden Mandanten waren; die Portale prüfen nach ihren eigenen Regeln.
Bei einer reinen Steuerstraftat ist das Finanzamt Ermittler und Ankläger zugleich. Wer jetzt richtig reagiert, spricht mit der Stelle, die über Einstellung oder Strafbefehl entscheidet.
Das Wichtigste in Kürze
Vier Dinge, die Sie jetzt wissen sollten
Die Anhörung nicht selbst beantworten
Als Beschuldigter müssen Sie nichts zur Sache sagen. Was Sie dem Finanzamt jetzt schreiben, wird Beweismittel und lässt sich nicht zurückholen, auch wenn es gut gemeint war.
Die Frist zwingt Sie nicht zur Aussage
Die Frist im Schreiben ist ein Angebot, sich zu äußern, keine Pflicht. Besser: Ihr Verteidiger meldet sich innerhalb der Frist und kündigt eine Stellungnahme nach Akteneinsicht an.
Die Selbstanzeige ist jetzt gesperrt
Mit der Bekanntgabe der Einleitung ist die strafbefreiende Selbstanzeige für diese Taten ausgeschlossen (§ 371 Abs. 2 AO). Für andere Steuerarten oder Jahre kann sie offen sein. Das prüfen wir, bevor Sie etwas einreichen.
Zuerst die Akte
Die vollständige Ermittlungsakte bekommt Ihr Verteidiger (§ 147 StPO, im Steuerstrafverfahren über § 385 AO). Erst wenn klar ist, was die Strafsachenstelle weiß und wie sie rechnet, entscheiden wir, ob und was Sie sagen.
Wer jetzt entscheidet
Drei Stellen, und meist liegt Ihr Fall bei der ersten
Ein Steuerstrafverfahren kann bei drei Stellen liegen. Bei einer reinen Steuerstraftat führt das Finanzamt es selbst, solange kein Grund für eine Abgabe besteht. Das ist Ihre Chance: Die Behörde, die ermittelt, entscheidet auch über den Ausgang.
Finanzamt, Bußgeld- und Strafsachenstelle
Ermittelt selbstständig mit den Rechten einer Staatsanwaltschaft (§§ 386, 399 AO).
- Einstellung
- Einstellung gegen Auflage
- Strafbefehl beim Amtsgericht beantragen (§ 400 AO)
- Abgabe an die Staatsanwaltschaft
Staatsanwaltschaft
Übernimmt bei Haftbefehl, wenn neben der Steuer andere Straftaten im Raum stehen, wenn das Finanzamt abgibt oder sie die Sache an sich zieht (§ 386 Abs. 2 bis 4 AO) oder wenn ein Strafbefehl nicht passt.
- Einstellung
- Strafbefehl beantragen
- Anklage
Amtsgericht
Erlässt den Strafbefehl schriftlich (§ 407 StPO) und stimmt einer Einstellung gegen Auflage zu, wo das Gesetz es verlangt.
- Strafbefehl ohne Gerichtsverhandlung
- Zustimmung zur Einstellung
- Öffentliche Gerichtsverhandlung nur nach Einspruch oder Anklage
Der kürzeste Weg führt an der Staatsanwaltschaft vorbei: Die Strafsachenstelle beantragt den Strafbefehl direkt beim Amtsgericht (§ 400 AO). Was darin steht, lässt sich vorher verhandeln.
Ausgang ohne öffentliche GerichtsverhandlungWeg, den wir möglichst vermeiden
Drei mögliche Ausgänge
Wie ein Steuerstrafverfahren leise enden kann
Welcher Ausgang erreichbar ist, hängt vom Betrag ab, von der Beweislage, von Ihrem Verhalten nach der Tat und davon, wie früh die Verteidigung einsetzt. Ein Ergebnis kann Ihnen niemand versprechen. Das Ziel steht aber vom ersten Tag an fest.
Einstellung
Trägt der Vorwurf nicht, wird das Verfahren eingestellt, ohne Auflage und ohne Eintrag. Bei geringer Steuerverkürzung kann die Strafsachenstelle auch wegen Geringfügigkeit einstellen, ohne dass ein Gericht zustimmen muss (§ 398 AO).
Einstellung gegen Auflage
Das Verfahren endet gegen Zahlung eines Geldbetrags. Es gibt keine Verurteilung und keine Vorstrafe. In der Regel muss das Gericht zustimmen; bei geringen Tatfolgen entscheidet die Strafsachenstelle allein (§ 153a Abs. 1 Satz 7 StPO).
Strafbefehl
Eine Verurteilung im schriftlichen Verfahren, ohne öffentliche Gerichtsverhandlung: Geldstrafe, mit Verteidiger auch Freiheitsstrafe bis zu einem Jahr auf Bewährung. Bis 90 Tagessätze steht sie nicht im einfachen Führungszeugnis, wenn keine weitere Strafe eingetragen ist.
Wo die Grenzen liegen: Ab einer Steuerverkürzung von mehr als 50.000 Euro je Tat liegt in der Regel ein besonders schwerer Fall vor, mit Freiheitsstrafe von sechs Monaten bis zu zehn Jahren (§ 370 Abs. 3 AO; BGH, 1 StR 373/15). Ab 100.000 Euro kommt eine Geldstrafe nur noch bei gewichtigen Milderungsgründen in Betracht. Bei Beträgen in Millionenhöhe ist eine Bewährungsstrafe nur bei besonders gewichtigen Milderungsgründen möglich, und ein Strafbefehl ist dann regelmäßig nicht mehr geeignet (BGH, 1 StR 416/08).
Steuer und Strafe
Zwei Verfahren, die Sie getrennt denken sollten
Neben dem Strafverfahren läuft das Besteuerungsverfahren weiter, mit eigenen Regeln. Wer beides vermischt, zahlt oft doppelt: einmal mit Geld und einmal mit Erklärungen, die in der Strafakte landen.
- Nachzahlung: Die Steuer wird nachgefordert, bei Hinterziehung für bis zu zehn Jahre (§ 169 Abs. 2 AO). Das gilt unabhängig davon, wie das Strafverfahren endet.
- Hinterziehungszinsen: 0,5 Prozent je Monat auf den hinterzogenen Betrag (§§ 235, 238 AO). Wann und wie Sie zahlen, wirkt sich auf Zinsen und Strafe aus.
- Schätzung: Fehlen Unterlagen, schätzt das Finanzamt (§ 162 AO). Für die Strafe zählt eine Schätzung nur, soweit sie den strengeren Maßstäben des Strafverfahrens standhält.
- Der Verkürzungsbetrag bestimmt die Strafe: Er entscheidet über den Strafrahmen, über die Grenze von 50.000 Euro und oft darüber, ob ein Strafbefehl noch möglich ist. Wer diesen Betrag prüft, beeinflusst das Ergebnis.
- Mitwirkung ohne Zwang: Im Besteuerungsverfahren darf das Finanzamt Sie nicht mit Zwangsmitteln dazu bringen, sich selbst zu belasten (§ 393 Abs. 1 AO). Was Sie einreichen, stimmen wir deshalb mit der Verteidigung ab.
Ihr Steuerberater rechnet, wir verteidigen. Die Abstimmung läuft über uns, damit nichts ungeprüft in die Strafakte gelangt.
Rechtsschutz und Kosten
Ihre Verteidigung kann versichert sein. Wir klären das für Sie.
Steuerhinterziehung ist ein Vorsatzdelikt, und Steuerstrafsachen sind im normalen Rechtsschutz oft ausgeschlossen. Für Unternehmer gibt es aber Verträge, die genau dafür gemacht sind, und viele Firmen haben sie, ohne dass Inhaber oder Geschäftsführer es wissen.
- Spezial-Straf-Rechtsschutz oder Firmen-Rechtsschutz mit Strafrechtsbaustein: deckt auch den Vorsatzvorwurf und übernimmt in vielen Tarifen ein vereinbartes Stundenhonorar.
- D&O-Versicherung der GmbH für ihre Geschäftsführer, oft mit Strafrechtsschutz. Maßgeblich ist meist der Vertrag, der zur Zeit des Vorwurfs bestand.
- Sie schicken uns den Versicherungsschein, wir stellen die Deckungsanfrage und führen die Korrespondenz mit dem Versicherer. Nach einer Einstellung fordert die Versicherung nichts zurück.
- Erfahrung mit Versicherern: In rund 93 Prozent der versicherten, abgeschlossenen Akten haben wir die Kostenübernahme selbst mit der Versicherung geklärt (Auswertung der Kanzleiakten).
Ohne passende Versicherung vereinbaren wir das Honorar vorab fest, als Stundensatz oder Pauschale. Sie wissen vorher, womit Sie rechnen müssen. Das Erstgespräch ist immer kostenlos.
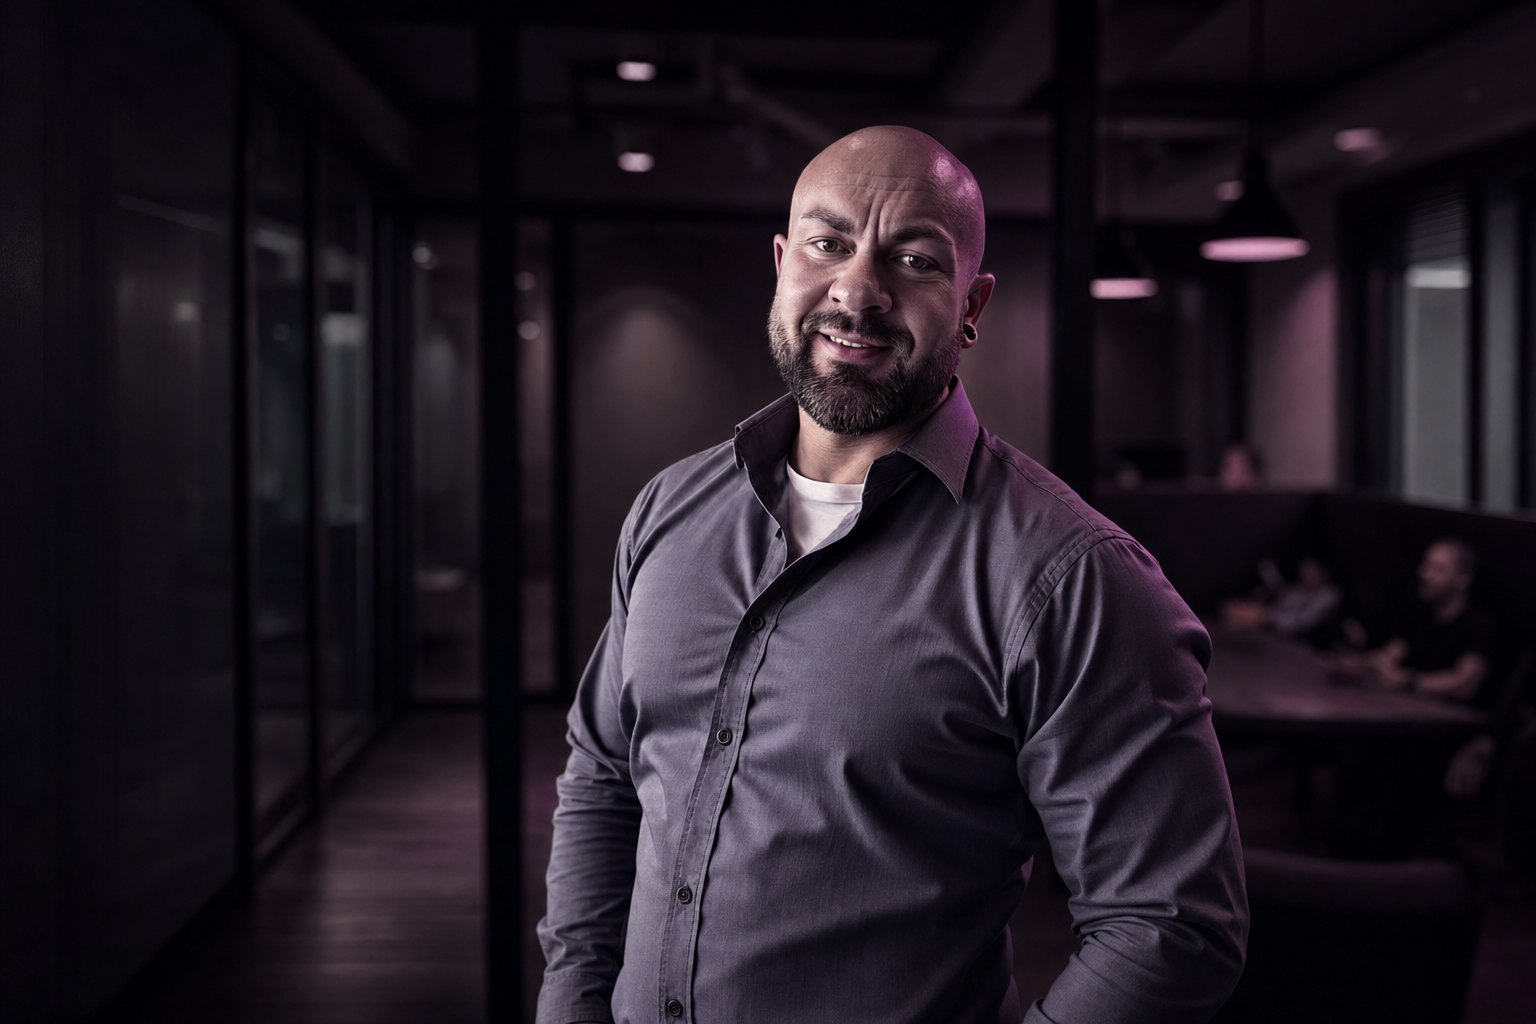
Ihr Verteidiger
Ein Strafverteidiger, der mit der Strafsachenstelle verhandelt
Die Zahlen liefern Buchhaltung und Steuerberater. Ob daraus eine Strafe wird, entscheidet sich an anderen Fragen: Vorsatz, Beweislage, Verkürzungsbetrag und das, was Sie in den ersten Wochen sagen oder nicht sagen. Wer eine lange Gerichtsverhandlung durchstehen kann, verhandelt vorher besser.
- Fachanwalt für Strafrecht und zertifizierter Berater für Steuerstrafrecht in einer Person, seit 2015 als Strafverteidiger bundesweit tätig.
- Erfahren im großen Steuerstrafverfahren: Von 2015 bis 2021 verteidigte Dr. Bunzel im größten Steuerhinterziehungsverfahren am Landgericht Magdeburg (Energiesteuer in Millionenhöhe). Anfangs stand eine Verständigung über sieben Jahre Freiheitsstrafe im Raum, am Ende wurde das Verfahren gegen seinen Mandanten gegen eine Geldauflage im unteren vierstelligen Bereich eingestellt. Jeder Fall liegt anders, ein Versprechen für Ihr Verfahren ist das nicht.
- Kennt die Abläufe in der Justiz aus eigener Erfahrung: Rechtsanwalt Dr. Bunzel war vor seiner Zulassung ein Jahr lang als Richter in Bayern tätig.
- Selbst Unternehmer: Dr. Bunzel ist Geschäftsführer zweier eigener GmbHs und Inhaber einer Kanzlei mit Sitz in Cottbus und Zweigstellen in Berlin und Kiel.
- Ein fester Ansprechpartner: Sie sprechen mit Ihrem Verteidiger selbst, nicht mit einer Hotline. In dringenden Fällen rund um die Uhr unter 0151 21 778 788.
- Bundesweit ohne Anreise: Besprechungen per Telefon oder Video, Akteneinsicht digital.
So gehen wir vor
Vom ersten Anruf bis zum Abschluss
Erstgespräch und Frist
Sie schildern Ihre Lage, telefonisch oder per Video. Wir sehen uns das Schreiben an, klären die Frist und prüfen Ihre Versicherung. Kostenlos.
Akteneinsicht statt Aussage
Wir melden uns bei der Strafsachenstelle, beantragen Akteneinsicht und kündigen eine Stellungnahme an. Bis dahin sagen Sie nichts zur Sache.
Betrag und Vorsatz prüfen
Stimmt der Verkürzungsbetrag? Ist geschätzt worden? Was lässt sich beweisen? Die Zahlen klären wir gemeinsam mit Ihrem Steuerberater.
Mit der Strafsachenstelle verhandeln
Ziel ist eine Einstellung, notfalls gegen Auflage, sonst ein Strafbefehl. Ohne öffentliche Gerichtsverhandlung, wo immer es geht.
Ihr Fall liegt anders?
Für diese Anlässe haben wir eigene Seiten
Ist noch kein Verfahren eingeleitet, kann eine Selbstanzeige der Weg sein. Sprechen Sie uns an, bevor Sie dem Finanzamt etwas einreichen.
Die Steuerfahndung hat durchsucht
Durchsuchung in Betrieb oder Wohnung, Unterlagen und Rechner beschlagnahmt.
steuerfahndung-verteidigung.deDie Betriebsprüfung kippt
Der Prüfer unterbricht die Außenprüfung, ein Einleitungsvermerk wird gefertigt.
einleitungsvermerk.deEs geht um Kryptowährungen
Steuerstrafverfahren wegen Gewinnen aus Bitcoin und anderen Kryptowährungen.
krypto-strafverteidigung.deSozialabgaben, § 266a StGB
Vorwurf nach Prüfung von Rentenversicherung oder Zoll wegen nicht abgeführter Beiträge.
sozialabgaben-strafverfahren.deKrypto ohne Verfahren
Noch kein Schreiben vom Finanzamt: Selbstanzeige vor der ersten DAC8-Meldung.
dac8-selbstanzeige.deAlle Vorwürfe gegen Unternehmer
Steuer, Sozialabgaben, Insolvenz und weitere Vorwürfe im Überblick.
unternehmer-strafverteidigung.deHäufige Fragen
Was Unternehmer uns zum Steuerstrafverfahren fragen
Ich habe Post von der Bußgeld- und Strafsachenstelle. Was bedeutet das?
Das Finanzamt hat gegen Sie ein Steuerstrafverfahren eingeleitet, meist wegen des Verdachts der Steuerhinterziehung nach § 370 AO, und teilt Ihnen das mit (§ 397 AO). Oft liegt dem Schreiben ein Anhörungsbogen bei, oder Sie werden zur Vernehmung geladen.
Die Bußgeld- und Strafsachenstelle führt das Verfahren bei reinen Steuerstraftaten selbstständig, mit den Rechten und Pflichten einer Staatsanwaltschaft (§§ 386, 399 AO). Sie entscheidet, ob eingestellt wird oder ob sie beim Amtsgericht einen Strafbefehl beantragt. Deshalb zählt jeder Schritt ab jetzt.
Muss ich auf die Anhörung antworten oder zur Vernehmung gehen?
Antworten müssen Sie nicht. Als Beschuldigter dürfen Sie zur Sache schweigen, und daraus darf Ihnen kein Nachteil entstehen. Die Frist im Schreiben ist ein Angebot, sich zu äußern, keine Pflicht.
Lädt die Strafsachenstelle Sie zur Vernehmung, kann sie als Ermittlungsbehörde mit den Rechten einer Staatsanwaltschaft Ihr Erscheinen verlangen. Aussagen müssen Sie auch dort nicht. In der Praxis meldet sich Ihr Verteidiger, beantragt Akteneinsicht und kündigt eine schriftliche Stellungnahme an. Damit erledigt sich der Termin in der Regel.
Kann ich jetzt noch eine Selbstanzeige abgeben?
Für die Taten, deren Einleitung Ihnen bekannt gegeben wurde, nicht mehr. Die Bekanntgabe der Einleitung eines Straf- oder Bußgeldverfahrens schließt die strafbefreiende Selbstanzeige aus (§ 371 Abs. 2 Satz 1 Nr. 1 Buchstabe b AO).
Für andere Steuerarten oder Zeiträume kann der Weg noch offen sein. Ob das so ist und ob er sich lohnt, prüfen wir, bevor Sie dem Finanzamt irgendetwas einreichen. Eine unvollständige Nacherklärung kann die Lage verschlechtern.
Kommt es zu einer öffentlichen Gerichtsverhandlung?
Nicht zwingend, oft nicht. Die Strafsachenstelle kann das Verfahren einstellen oder beim Amtsgericht einen Strafbefehl beantragen (§ 400 AO). Ein Strafbefehl ergeht schriftlich, ohne Gerichtsverhandlung (§ 407 StPO).
Öffentlich verhandelt wird erst, wenn gegen einen Strafbefehl Einspruch eingelegt wird oder wenn die Staatsanwaltschaft Anklage erhebt. Bei Beträgen in Millionenhöhe hält der Bundesgerichtshof das Strafbefehlsverfahren regelmäßig nicht für geeignet (BGH, Urteil vom 2. Dezember 2008, 1 StR 416/08).
Erfährt mein Umfeld, meine Bank oder mein Geschäftspartner davon?
Das Finanzamt ist an das Steuergeheimnis gebunden (§ 30 AO) und darf Ihre Daten nur in gesetzlich geregelten Fällen weitergeben. Endet das Verfahren mit einer Einstellung oder einem Strafbefehl, gibt es keine öffentliche Gerichtsverhandlung.
Eine Einstellung, auch gegen Auflage, wird nicht ins Bundeszentralregister eingetragen. Eine Geldstrafe bis 90 Tagessätze erscheint nicht im einfachen Führungszeugnis, wenn keine weitere Strafe eingetragen ist (§ 32 Abs. 2 Nr. 5 BZRG). Im Führungszeugnis für Behörden kann sie bei einer Tat im Zusammenhang mit einer gewerblichen Tätigkeit trotzdem stehen (§ 32 Abs. 4 BZRG). Auch deshalb lohnt sich der Einsatz für eine Einstellung.
Kann ich Geschäftsführer bleiben?
Eine Verurteilung nur wegen Steuerhinterziehung führt nicht zum automatischen Ausschluss als Geschäftsführer: § 370 AO steht nicht im Katalog des § 6 Abs. 2 GmbHG. Anders ist es, wenn zugleich Vorwürfe nach § 266a StGB, wegen Betrugs oder wegen Insolvenzstraftaten im Raum stehen.
Hohe Steuerrückstände und eine Verurteilung können aber gewerberechtlich Folgen haben, etwa eine Prüfung der Zuverlässigkeit. Wir richten die Verteidigung von Anfang an darauf aus, dass Ihr Betrieb weiterläuft.
Welche Strafe droht bei Steuerhinterziehung?
Das Gesetz sieht Geldstrafe oder Freiheitsstrafe bis zu fünf Jahren vor (§ 370 Abs. 1 AO), in besonders schweren Fällen sechs Monate bis zehn Jahre (§ 370 Abs. 3 AO). Ein besonders schwerer Fall liegt in der Regel vor, wenn die Steuer in großem Ausmaß verkürzt wurde. Der Bundesgerichtshof setzt diese Grenze bei 50.000 Euro je Tat an (BGH, Urteil vom 27. Oktober 2015, 1 StR 373/15).
Ab 100.000 Euro kommt eine Geldstrafe nach der Rechtsprechung nur noch bei gewichtigen Milderungsgründen in Betracht, bei Beträgen in Millionenhöhe eine Bewährungsstrafe nur bei besonders gewichtigen Milderungsgründen (BGH, 1 StR 416/08). Entscheidend ist deshalb, welcher Betrag am Ende als hinterzogen gilt.
Muss ich die Steuern trotzdem nachzahlen?
Ja. Unabhängig vom Strafverfahren fordert das Finanzamt die Steuer nach, bei Hinterziehung für bis zu zehn Jahre (§ 169 Abs. 2 Satz 2 AO). Dazu kommen Hinterziehungszinsen von 0,5 Prozent je Monat (§§ 235, 238 AO).
Eine rasche Zahlung senkt die Zinslast und wirkt sich bei der Frage aus, ob gegen Auflage eingestellt wird und wie hoch eine Strafe ausfällt. Ob und wann Sie zahlen, stimmen wir deshalb mit der Verteidigung ab.
Mein Steuerberater kümmert sich schon. Brauche ich einen Strafverteidiger?
Solange die Strafsachenstelle das Verfahren selbst führt, darf auch ein Steuerberater verteidigen; gibt sie an die Staatsanwaltschaft ab, nur noch gemeinsam mit einem Rechtsanwalt (§ 392 AO). Ihr Steuerberater kennt Ihre Zahlen, ist aber oft selbst Zeuge, weil er die Erklärungen erstellt hat.
Ein Strafverteidiger prüft Vorsatz, Beweislage und Verkürzungsbetrag nach den Regeln der Strafprozessordnung und verhandelt mit der Strafsachenstelle. Am besten arbeiten beide zusammen: Ihr Steuerberater rechnet, wir verteidigen.
Was kostet die Verteidigung, und zahlt meine Rechtsschutzversicherung?
Das Erstgespräch ist kostenlos. Ein Stundenhonorar übernimmt die Versicherung nur mit einem Spezial-Straf-Rechtsschutz oder einem erweiterten Straf-Rechtsschutz, oft über die Firma oder eine D&O-Versicherung. Der normale private Strafrechtsschutz deckt den Vorsatzvorwurf meist nicht, Steuerstrafsachen sind dort oft ausgeschlossen. Die Deckungsanfrage stellen wir für Sie.
Ohne passende Versicherung vereinbaren wir das Honorar vorab fest, als Stundensatz oder Pauschale. Sie wissen vorher, womit Sie rechnen müssen.
Diese Seite gibt einen allgemeinen Überblick und ersetzt keine Beratung im Einzelfall. Stand der Angaben: Oktober 2026.
Lieber heute ein Gespräch als eine Stellungnahme, die in der Strafakte bleibt.
Kostenlos, vertraulich, geschützt durch die anwaltliche Schweigepflicht.
Kontakt
Schildern Sie uns Ihren Fall
In dringenden Fällen rufen Sie bitte direkt an. Über das Formular schildern Sie Ihr Anliegen und senden Unterlagen gleich mit: das Schreiben der Strafsachenstelle, Prüfbericht oder Bescheide und, falls vorhanden, Ihren Versicherungsschein. Auf Formularanfragen erhalten Sie spätestens innerhalb von 24 Stunden eine Rückmeldung zu Ihrem Fall.
03042 Cottbus
10629 Berlin
24114 Kiel
Sichere Übertragung. Ihre Angaben werden SSL-verschlüsselt übermittelt und streng vertraulich behandelt, geschützt durch die anwaltliche Schweigepflicht.